全球新冠肺炎疫情最新趋势展望与医药供应链管理服务变革
自2019年底新冠肺炎疫情暴发以来,全球公共卫生体系经历了前所未有的挑战。随着病毒持续变异、疫苗与治疗药物快速研发以及各国防控策略动态调整,疫情趋势不断演变。与此疫情对医药供应链的冲击深刻暴露了全球供应链的脆弱性,并推动了供应链管理服务的创新与重构。本文旨在分析全球新冠肺炎疫情的最新趋势,探讨疫情对医药供应链的影响,并展望供应链管理服务在医药行业的未来发展路径。
一、全球新冠肺炎疫情最新趋势展望
截至2023年,全球累计报告新冠确诊病例已超过数亿例,死亡人数达数百万。尽管世界卫生组织(WHO)于2023年5月宣布新冠疫情不再构成“国际关注的突发公共卫生事件”,但病毒并未消失,而是进入了地方性流行阶段。当前疫情呈现以下关键趋势:
- 病毒变异与免疫逃逸:奥密克戎变异株及其亚分支(如XBB、BQ.1等)已成为全球主导毒株,其高度传播性和免疫逃逸能力导致重复感染频发。病毒可能继续演化,出现传播力更强或致病性改变的变异株,给疫苗和药物有效性带来不确定性。
- 季节性流行与区域差异:随着北半球冬季和南半球冬季的交替,新冠疫情呈现季节性波动。不同地区因疫苗接种率、既往感染率、医疗资源及防控政策差异,疫情严重程度和反弹风险显著不同。低收入国家由于疫苗可及性低,仍是潜在暴发点。
- 疫苗与治疗药物进展:多款mRNA疫苗和腺病毒载体疫苗已获得广泛使用,针对变异株的更新版疫苗陆续上市。口服抗病毒药物(如Paxlovid、Molnupiravir)和中和抗体疗法不断优化,但可及性和可负担性仍是全球挑战。广谱抗冠状病毒药物和联合疗法将成为研发重点。
- 监测与应对策略转型:全球监测体系逐步从应急防控转向常态化监测,重点包括废水监测、基因组测序和流感样病例哨点监测。各国纷纷调整策略,平衡疫情防控与经济社会发展,但需警惕新变异株引发的突发公共卫生事件。
- 长期新冠与公共卫生负担:Long COVID(新冠后遗症)影响约10%—30%的感染者,表现为疲劳、认知障碍等,对医疗系统和社会经济构成长期压力。相关研究和康复服务需求将持续增长。
新冠疫情未来走势取决于病毒演化、人群免疫水平、公共卫生干预及全球合作。加强疫苗接种、维护监测网络、促进药物公平分配将是关键应对措施。
二、疫情对医药供应链的冲击与启示
新冠疫情暴露了医药供应链的多个薄弱环节。疫情初期,各国对防护装备、呼吸机、原料药等需求激增,导致全球供应短缺、物流中断和价格飙升。具体表现为:
- 原材料与生产中断:中国和印度作为全球原料药主要供应国,因封锁措施导致生产停滞,影响全球药品生产。
- 物流与分销瓶颈:国际航班减少、港口拥堵、边境管控加剧了药品和医疗物资的运输延迟。
- 需求波动与库存失衡:恐慌性采购和供应链牛鞭效应导致库存积压与短缺并存,尤其影响慢性病药物和疫苗分配。
- 地缘政治与贸易限制:出口限制和疫苗民族主义进一步破坏了全球供应链的稳定性。
这些冲击揭示了医药供应链过度集中、透明度不足、弹性欠缺等问题。后疫情时代,构建更具韧性、敏捷性和可持续性的供应链成为行业共识。
三、供应链管理服务在医药行业的创新与发展
为应对疫情带来的挑战,医药供应链管理服务正经历深刻变革,主要体现在以下方面:
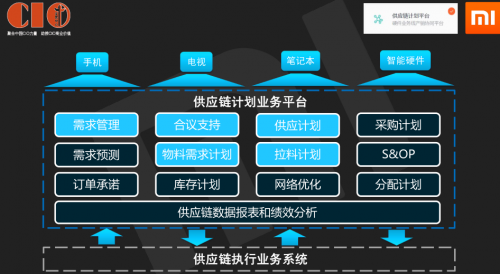
- 数字化与智能化转型:利用物联网、区块链、人工智能和大数据技术,实现供应链全程可视化、需求预测和风险预警。例如,区块链可追溯药品流通,AI优化库存管理。
- 端到端集成与协同:通过整合供应商、制造商、分销商和医疗机构,建立协同平台,提升响应速度。合同研发生产组织(CDMO)和合同物流服务商作用凸显。
- 区域化与多元化布局:为降低集中风险,企业将生产基地和供应商分散至不同地区,如近岸外包和友岸外包。增加安全库存和备份供应商。
- 冷链物流升级:针对mRNA疫苗等温控要求,冷链技术和服务能力大幅提升,包括温度监控、智能冷藏箱和最后一公里配送。
- 可持续性与韧性并重:绿色供应链、循环经济和伦理采购成为趋势,同时通过情景规划和压力测试增强供应链抗风险能力。
- 政策与监管支持:各国出台政策鼓励本地生产、战略储备和供应链安全审查。WHO/世界银行等国际组织推动全球供应链合作与公平分配。
医药供应链管理服务将更注重弹性、智能和可持续。数字化转型和全球合作将是核心驱动力,以应对可能的新突发公共卫生事件。
四、结论与展望
新冠疫情不仅是一场健康危机,也是供应链管理的试金石。当前,全球疫情进入地方性流行阶段,但不确定性犹存。医药行业必须从此次疫情中汲取教训,加速供应链管理服务的创新,构建更稳健、透明和公平的全球供应链体系。通过技术赋能、区域协同和国际合作,我们有望在未来的公共卫生挑战中保障药品和医疗物资的及时可及,守护全球健康。
如若转载,请注明出处:http://www.gxjsdkj.com/product/43.html
更新时间:2026-11-01 10:11:06